Anticipated Financial Effects als Instrument in der Unternehmenssteuerung
Die Anforderungen an Anticipated Financial Effects (AFE) sind bislang weitgehend statisch formuliert. Der grösste Nutzen der AFE liegt jedoch nicht in der Berichtsfunktion, sondern darin, die finanziellen Konsequenzen der Klimatransformation sichtbar, bewertbar und steuerbar zu machen. Der Beitrag zeigt, wie Unternehmen mit einem einfachen Modell physische und transitorische Risiken nach den Kosten des Status quo («Persistenz») und den Kosten aktiver Transformationsmassnahmen («Transition») bewerten können. So lässt sich der Kostenrahmen einer Dekarbonisierungsstrategie ableiten, und Klimarisiken werden greifbar. Zudem begründet der Beitrag, warum sich diese dynamische Sicht auch in den Reporting-Standards spiegeln sollte.
Von Dr. Klaus Hufschlag
Anticipated Financial Effects (AFE) - sowohl die European Sustainability Reporting Standards (ESRS) als auch die Nachhaltigkeitsstandards des ISSB verpflichten Unternehmen dazu, aktuelle und zukünftige finanziellen Auswirkungen nachhaltigkeitsbezogener Risiken und Chancen darzustellen und – wenn möglich – zu quantifizieren. Vor allem die Anforderungen der ESRS sind dabei sehr stark aus einer statischen, auf bestehende Vermögenswerte und Aktivitäten fokussierten Perspektive formuliert.
Da sowohl zur Handhabung von Klimarisiken, als auch für den Übergang zu klimafreundlichem Wirtschaften zunehmend mehr finanzielle Mittel benötigt werden, gewinnen diese Effekte auch immer mehr Bedeutung in der Unternehmenssteuerung.
Dazu ist es jedoch erforderlich, sowohl die Anpassung an den Klimawandel, als auch den Übergang zur Klimaneutralität als Prozesse zu verstehen, deren Effekte aus einer dynamischen Perspektive identifiziert und bewertet werden müssen, um sie managen, optimieren und langfristig zum Wettbewerbsvorteil entwickeln zu können.
Zum praktischen Einstieg lässt sich ein einfaches Modell aufbauen: Klimawandel-bedingte finanzielle Effekte lassen sich grundsätzlich auf zwei Ursachen zurückführen, entweder physische oder transitorische Risiken.
Physische Risiken sind beispielsweise Extremwetterereignisse, die zu steigenden Schäden und Versicherungsprämien führen. Zwar lässt sich die Risiko-Exposition häufig durch Anpassungsmassnahmen an Standorten und Infrastruktur reduzieren – für diesen Resilienzaufbau werden jedoch zusätzliche Investitionen benötigt. Da diese Risiken häufig auch die Wettbewerber treffen, ist es dabei wahrscheinlich, dass sich ein Teil der Kosten für durchschnittliche Schäden und Anpassungsmassnahmen über Preise an Kunden überwälzen lässt.
Transitorische Risiken wirken auf das Unternehmen aus einem gesamtwirtschaftlichen Übergang zu einer klimaneutralen Wirtschaft, etwa durch CO₂-Bepreisung, durch operative Restriktionen (z.B. Verbrenner-Verbote in Innenstädten) oder veränderte Kundenerwartungen. Auch sie lassen sich durch die Investition in Massnahmen zur Emissionsreduktion (z.B. Elektrofahrzeuge, alternative Kraftstoffe) reduzieren. Auch hier kann ein Teil der Kosten überwälzt werden; wenn sie mit konkreten Produkten verbunden sind, lassen sich Kosten für Dekarbonisierungsmassnahmen auch als „Nachhaltigkeitsprämie“ weitergeben.
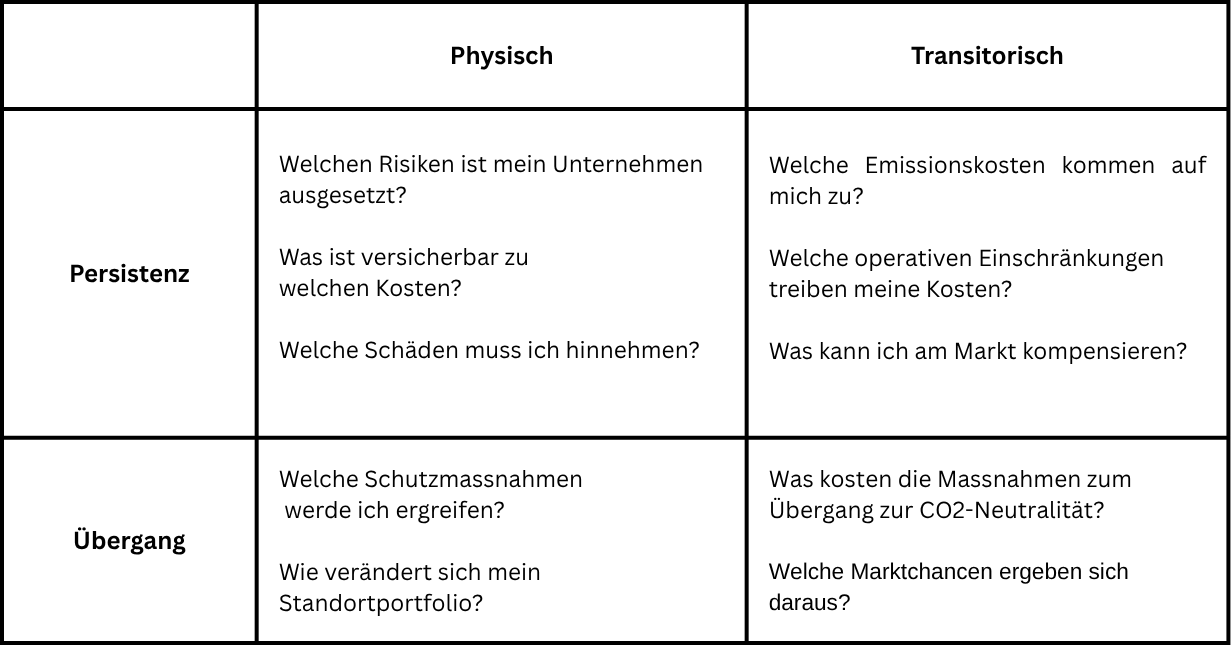
In beiden Kategorien lassen sich die finanziellen Effekte also aufteilen, einerseits in die Kosten der Risken bei einem Fortbestehen bestehender Strukturen („Persistenz“) und andererseits in die Kosten der aktiven Transformationsmassnahmen („Transition“).
Die dargestellte Matrix kann dabei helfen, entsprechende Effekte zu identifizieren und dann zunächst in einem Modell zu bewerten. Dabei ist es in jedem Feld wichtig, auch potenzielle Überwälzungs- und damit Refinanzierungsmöglichkeiten zu beachten.
Da Persistenz und Transition in den meisten Geschäftsmodellen nebeneinander existieren, ist eine exakte analytische Bestimmung aller Effekte auf Grund von Abgrenzungsthemen allerdings schwierig: Viele Massnahmen zur Resilienzbildung und Emissionsreduktion erfolgen en-passant mit anderen Modernisierungen und schrittweise – einige Standorte oder Technologien werden vielleicht auch nicht modernisiert, sondern laufen aus und werden perspektivisch ersetzt.
Für eine Quantifizierung von AFE ist es daher sinnvoll, analytische Erkenntnisse über die Kosten von Risiken und Restriktionen einerseits und die Entwicklung der Kosten von Massnahmen andererseits zunächst in einem planerischen Modell zu verdichten. So lassen sich viele transitionale Risiken z.B. auf einen kalkulatorischen CO2-Preis pro Tonne Emissionen projizieren. Dem lassen sich dann – ebenfalls als Preis pro Tonne eingesparter Emissionen – sowohl die Kosten der Dekarbonisierung, als auch die erzielbare Nachhaltigkeitsprämie gegenüberstellen.
Entsprechend bleiben AFE annahmenbehaftet – trotzdem bietet ein solches Modell Antworten in vielen Entscheidungssituationen: Welchen Kostenrahmen kann ich als Unternehmen meiner Dekarbonisierungsstrategie geben? Wann ist eine Einzelmassnahme angemessen und wann zu teuer? Aber auch: Welche Kosten müssen meine nachhaltigen Produkte tragen?
So lässt sich die Ergebniswirkung für das Unternehmen über den Transitionspfad hinweg beurteilen – und Klimarisiken und Transition verlassen den Bereich des Abstrakten.
Damit liegt der grösste Nutzen der Auseinandersetzung mit Anticipated Financial Effects nicht in ihrer Berichtsfunktion, sondern darin, die finanziellen Konsequenzen der Klimatransformation sichtbar, bewertbar und steuerbar zu machen.
Die hierzu benötigte dynamische Sichtweise sollte sich daher in den Reporting-Standards widerspiegeln.
Dr. Klaus Hufschlag
Klaus Hufschlag ist Senior Vice President Sustainability Reporting & Controlling bei DHL Group und ist damit sowohl für die externe Nachhaltigkeitsberichterstattung als auch für die Einbindung der Nachhaltigkeitsziele des Konzerns in die finanzielle Steuerung verantwortlich. Ursprünglich aus dem Bereich Informationssysteme/Business Intelligence für den Finanzbereich kommend, war er bereits seit 2008 am Aufbau der CO2-Berichterstattung des Konzerns beteiligt.
Er hat an der Universität Trier Betriebswirtschaftslehre studiert und am Institut für Controlling und Management an der Wissenschaftlichen Hochschule für Unternehmensführung, WHU in Vallendar promoviert. Seine langjährige Erfahrung sowohl in Accounting und Controlling als auch im Bereich Nachhaltigkeit bringt er seit 2022 als Mitglied der EFRAG Technical Expert Group Sustainability Reporting auch in die Entwicklung der europäischen Berichtsstandards ein.